
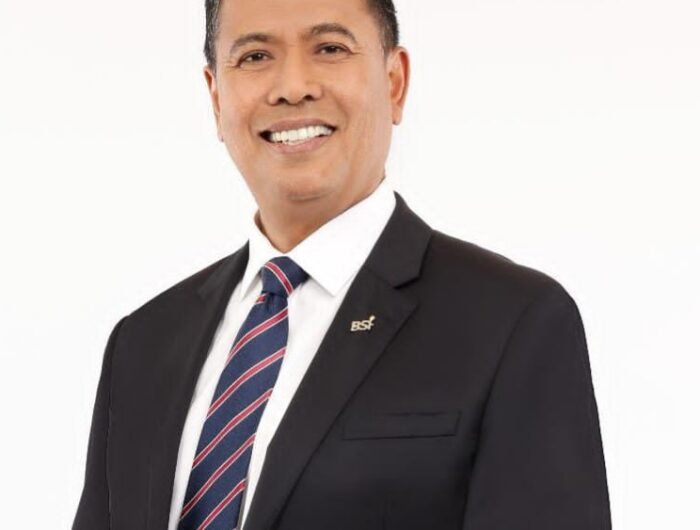
Jakarta, infosulsel.id – PT Bank Syariah Indonesia (Persero) Tbk (BSI) mencatat kinerja positif hingga Agustus 2026. Perseroan membukukan laba sebesar Rp5,30 triliun atau tumbuh 10,07 persen secara tahunan atau year on year (YoY).
Pertumbuhan laba tersebut ditopang ekspansi bisnis yang berkualitas, penguatan dana murah, akselerasi pembiayaan, serta meningkatnya kontribusi bisnis emas dan pendapatan berbasis komisi (fee based income).
Direktur Utama BSI, Anggoro Eko Cahyo mengatakan, kinerja hingga Agustus 2026 menunjukkan transformasi bisnis perseroan mulai menghasilkan pertumbuhan yang semakin seimbang, baik dari sisi pendanaan, pembiayaan maupun pendapatan nonpembiayaan.
“Kami melihat fundamental BSI semakin kuat. Pertumbuhan laba dua digit berjalan beriringan dengan penguatan CASA, pertumbuhan pembiayaan yang lebih tinggi, penurunan cost of fund, serta akselerasi fee based income. Ini menunjukkan mesin pertumbuhan BSI semakin terdiversifikasi dan memiliki ruang untuk terus berkembang,” ujarnya.
Dari sisi pendanaan, Dana Pihak Ketiga (DPK) BSI tumbuh 17,71 persen YoY menjadi Rp389 triliun. Sementara dana murah atau Current Account Saving Account (CASA) mencapai Rp246 triliun.
Penguatan CASA terutama ditopang pertumbuhan tabungan yang mencapai Rp171 triliun. Kondisi tersebut memperkokoh struktur pendanaan sekaligus meningkatkan efisiensi biaya dana perseroan.
Efisiensi tersebut tercermin dari cost of fund (CoF) yang turun 37 basis poin dibandingkan posisi tahun sebelumnya menjadi 2,30 persen. Penurunan CoF memberikan ruang bagi BSI untuk menjaga daya saing pembiayaan sekaligus mempertahankan profitabilitas.
Di sisi intermediasi, pembiayaan BSI hingga Agustus 2026 mencapai Rp344 triliun atau tumbuh 16,21 persen YoY. Pertumbuhan tersebut lebih tinggi dibandingkan pertumbuhan DPK.
Pertumbuhan pembiayaan yang agresif tersebut tetap diiringi dengan pengelolaan kualitas yang baik. Hal itu tercermin dari tingkat non-performing financing (NPF) gross yang berada di level 1,8 persen.
Selain pembiayaan, sumber pertumbuhan BSI juga berasal dari bisnis berbasis fee. Fee based income (FBI) tumbuh 36,27 persen menjadi Rp5,6 triliun.
Peningkatan tersebut terutama berasal dari bisnis treasury dan emas. Kondisi ini turut mendorong fee based ratio BSI menjadi 23,07 persen, yang menunjukkan semakin beragamnya sumber pendapatan perseroan di luar pembiayaan.
Manajemen juga menekankan penguatan manajemen risiko, monitoring pembiayaan dan penerapan Good Corporate Governance (GCG) sebagai bagian penting dalam menjaga pertumbuhan bisnis di tengah dinamika industri perbankan.
Memasuki akhir kuartal III dan kuartal IV 2026, BSI akan terus memperkuat sumber dana murah melalui pengembangan ekosistem haji dan umrah. Perseroan juga akan memperluas pembiayaan ritel dan konsumer berbasis underlying yang dinilai memiliki karakteristik bisnis yang resilien.
BSI juga akan mendorong pertumbuhan ekosistem syariah dan bisnis emas, memperkuat transaksi serta layanan berbasis digital, dan tetap menjaga kualitas pembiayaan.
“Ke depan, fokus kami bukan hanya tumbuh lebih besar, tetapi memastikan pertumbuhan tersebut menghasilkan kualitas dan profitabilitas yang semakin kuat. Kami optimistis kinerja kuartal III dan hingga akhir tahun tetap berada di jalur yang telah ditetapkan,” kata Anggoro.
Dengan penguatan funding, efisiensi cost of fund, pertumbuhan pembiayaan dua digit, serta meningkatnya kontribusi fee based income, BSI memasuki paruh kedua 2026 dengan struktur bisnis yang semakin terdiversifikasi dan fundamental yang semakin kokoh.(Fz)